Proceso canónico contra el ex vicario general de Zamora por presuntas irregularidades económicas
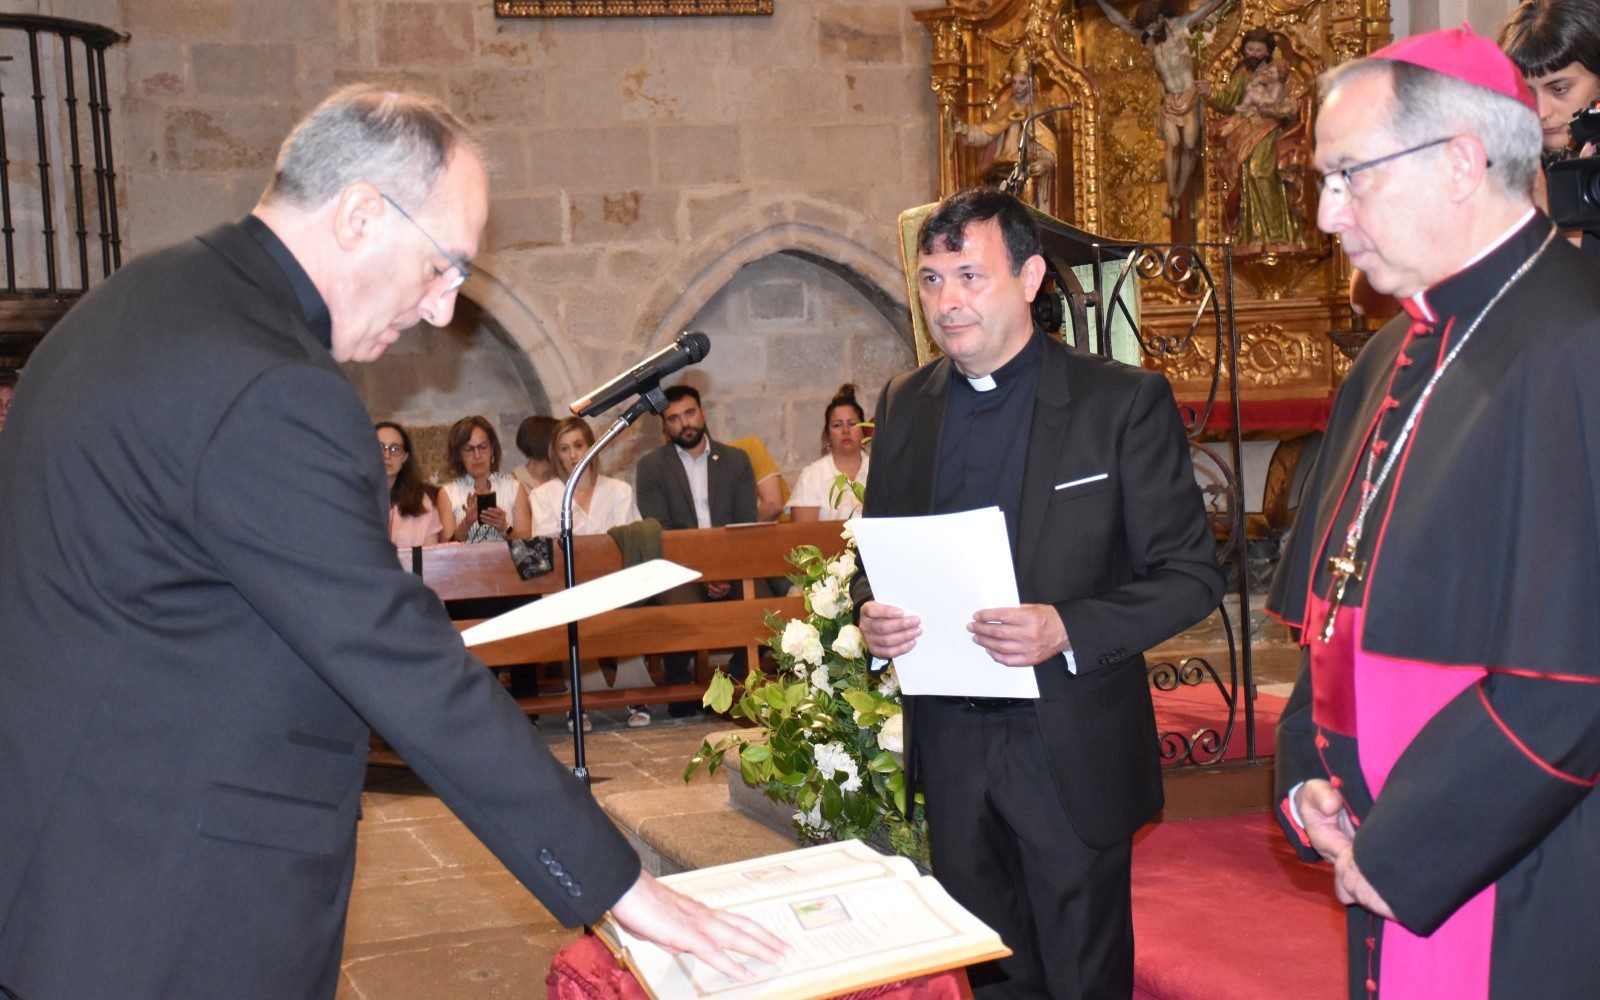
La Iglesia católica en España vuelve a situarse en el centro de la actualidad tras confirmarse una investigación interna de carácter judicial. La Diócesis de Zamora ha ratificado oficialmente que el sacerdote Antonio Jesús Martín de Lera, quien fuera su máximo representante administrativo por detrás del obispo, afronta un procedimiento canónico centrado en la gestión financiera durante su etapa de responsabilidad.
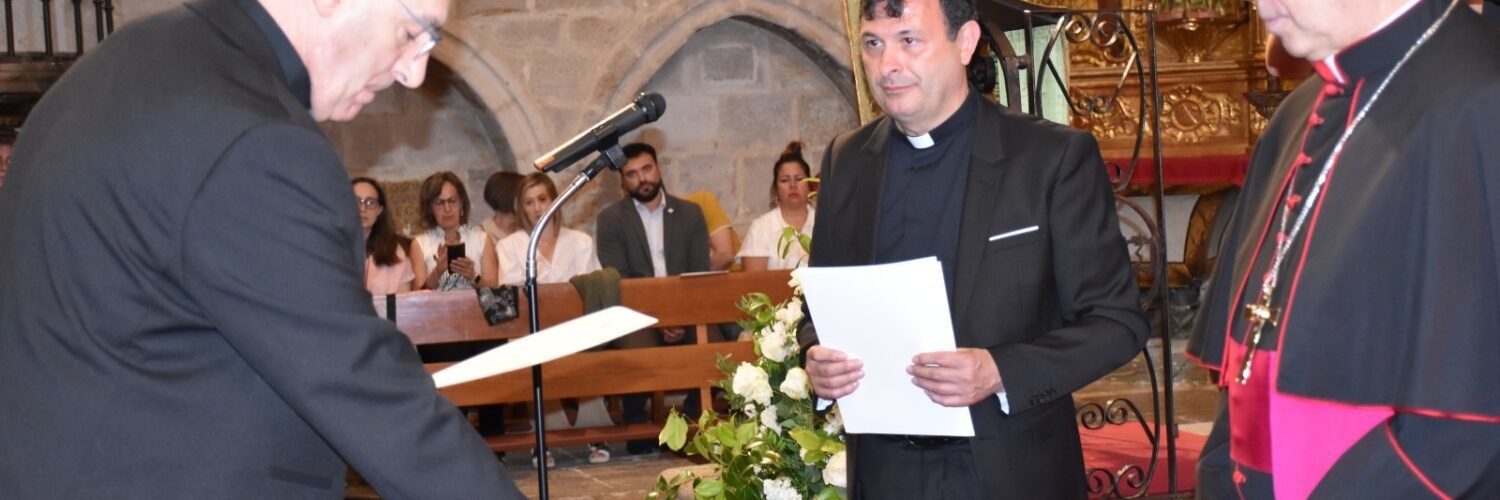
Los hechos se remontan al nombramiento efectuado por el obispo diocesano, Mons. Fernando Valera, quien lo designó para el cargo de vicario general en julio de 2024 bajo un mandato previsto inicialmente para un trienio. No obstante, la vinculación en el puesto se truncó de manera abrupta cuando, en mayo de 2025 y sin que en aquel momento trascendieran motivos públicos, el religioso presentó su renuncia formal.
En el momento de su salida, la cúpula eclesiástica local emitió un comunicado oficial en el que el prelado agradeció públicamente la dedicación del sacerdote. Mons. Valera expresó entonces su reconocimiento al P. Martín “por este tiempo de dedicación, entrega y servicio generoso a la Iglesia diocesana en el ejercicio de su ministerio pastoral. Su labor en la coordinación y en el acompañamiento de las diversas realidades eclesiales de nuestra diócesis ha sido notable”.
Apertura del tribunal eclesiástico y presunción de inocencia
Meses después de aquella dimisión voluntaria, y tras diversas filtraciones aparecidas en los medios de comunicación, el Obispado reconoció que había puesto en marcha una fase preliminar de investigación. El análisis interno detectó indicios de “posibles irregularidades de carácter económico-administrativo y relacionadas con el ejercicio de responsabilidades eclesiales”.
Al considerar que existían pruebas consistentes para elevar el caso a los tribunales eclesiásticos, el procedimiento avanzó hasta el mes de enero de 2026. En esa fecha quedó oficialmente constituido el Tribunal Colegial encargado de instruir el proceso penal dentro del marco de la Rota de la Nunciatura Apostólica en España, ubicada en Madrid.
Desde la institución diocesana se ha querido recalcar que el sumario sigue abierto y que por el momento “no se ha dictado una resolución definitiva sobre los hechos examinados”. Por esta razón, el obispado ha apelado a la prudencia y ha querido manifestar “su pleno respeto a la presunción de inocencia de la persona sometida al procedimiento y a todas las garantías que le reconoce el ordenamiento jurídico de la Iglesia”, reiterando su confianza ciega en la justicia eclesiástica y su negativa a realizar más declaraciones hasta que concluyan las pesquisas.
El sacerdote investigado, nacido en la capital zamorana en 1963, cuenta con una larga trayectoria dentro del organigrama eclesiástico local, habiendo dirigido previamente áreas tan sensibles como la delegación episcopal de Cáritas en Castilla y León.
Informes de auditoría y vulnerabilidades financieras
La noticia del proceso judicial coincide con el análisis de los mecanismos de supervisión con los que cuenta la diócesis. Aunque la institución publica de forma periódica herramientas orientadas a garantizar la transparencia —tales como guías contra el blanqueo de capitales o manuales de inversiones—, la gestión económica ha estado bajo la lupa de auditorías externas independientes.
En concreto, un estudio encargado a la consultora KPMG en septiembre de 2024 —apenas dos semanas después de que el sacerdote asumiera sus funciones— dibujaba un escenario con luces y sombras. Si bien el informe alababa la “evolución positiva de la gestión económica” y una “posición financiera saneada”, también advertía de importantes lagunas organizativas.
Entre las principales vulnerabilidades detectadas por los auditores destacaba la ausencia de manuales operativos estandarizados para los procesos clave. Esta carencia, según el documento, exponía a la organización a riesgos como la falta de trazabilidad, errores en la valoración de activos o una deficiente toma de decisiones. De hecho, la consultora exigió con carácter prioritario subsanar estas deficiencias y alertó de la existencia de niveles de riesgo alto en áreas tan críticas como la gestión de bienes inmuebles, las inversiones financieras, la tesorería, el control de subvenciones y el manejo de donativos y legados.